
有色金属产业
景气指数

(2018年第11期 总第54期)
中国有色金属工业协会 2019年1月23日

中经有色金属产业月度景气指数报告
2018年12月
中国有色金属工业协会、经济日报中国经济趋势研究院、
国家统计局中国经济景气监测中心
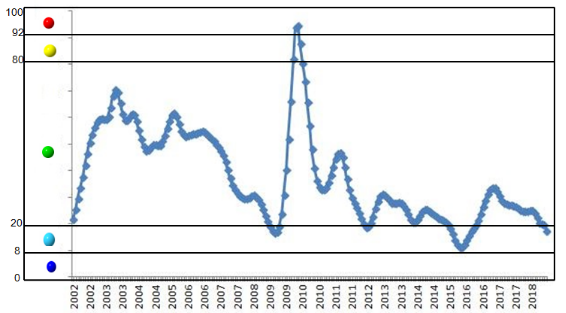
2018年12月,中经有色金属产业景气指数为17.6,较上月回落2.4个百分点;中经有色金属产业先行指数为70.7,较上月回落1.4个百分点;一致指数为64.3,较上月回落1.3个百分点。产业景气指数显示,中经有色金属产业景气指数维持下行趋势,继续在“偏冷”区间运行。近13个月的中经有色金属产业景气指数变化情况详见表1:
表1 2017年12月至2018年12月有色金属产业景气指数
| 月份 |
先行合成指数 |
一致合成指数 |
滞后合成指数 |
景气指数 |
| (2005年=100) |
(2005年=100) |
(2005年=100) |
||
| 2017年12月 |
93.9 |
65.0 |
67.3 |
26.0 |
| 2018年1月 |
91.4 |
65.7 |
66.3 |
25.3 |
| 2018年2月 |
89.0 |
66.6 |
65.0 |
25.0 |
| 2018年3月 |
87.5 |
67.2 |
63.7 |
24.9 |
| 2018年4月 |
87.2 |
67.5 |
62.6 |
25.1 |
| 2018年5月 |
87.6 |
67.4 |
61.8 |
25.4 |
| 2018年6月 |
87.4 |
67.3 |
60.9 |
25.2 |
| 2018年7月 |
85.5 |
67.1 |
59.8 |
24.2 |
| 2018年8月 |
81.8 |
67.1 |
58.7 |
22.5 |
| 2018年9月 |
77.7 |
67.0 |
57.7 |
20.6 |
| 2018年10月 |
74.3 |
66.5 |
56.9 |
20.2 |
| 2018年11月 |
72.1 |
65.6 |
56.2 |
20.0 |
| 2018年12月 |
70.7 |
64.3 |
55.6 |
17.6 |
1、产业景气指数在“偏冷”区间运行
2018年12月,中经有色金属产业景气指数显示为17.6,较上月下降2.4个百分点,中经有色金属产业指数仍在“偏冷”区间运行。
在构成有色金属产业景气指数的12个指标中,LMEX指数、M2、有色金属进口额、十种有色金属产量、发电量、主营业务收入、有色金属出口额位于“正常”区间;汽车产量、商品房销售面积、家电产量、有色金属行业固定资产投资额及利润总额位于“偏冷”区间。
注: <过热>
 <偏热>
 <正常>
 <偏冷>
 <过冷>
图1 中经有色金属产业景气指数趋势图
| 指标名称 |
2017年 |
2018年 |
||||||||||||
| 12 月 |
1 月 |
2 月 |
3 月 |
4 月 |
5 月 |
6 月 |
7 月 |
8 月 |
9 月 |
10月 |
11月 |
12 月 |
||
| 1 |
LMEX指数 |
|
|
|
|
|
|
|
|
|
|
|
|
|
| 2 |
M2 |
|
|
|
|
|
|
|
|
|
|
|
|
|
| 3 |
汽车产量 |
|
|
|
|
|
|
|
|
|
|
|
|
|
| 4 |
商品房销售面积 |
|
|
|
|
|
|
|
|
|
|
|
|
|
| 5 |
家电产量 |
|
|
|
|
|
|
|
|
|
|
|
|
|
| 6 |
有色金属固定资产月投资额 |
|
|
|
|
|
|
|
|
|
|
|
|
|
| 7 |
有色金属进口额 |
|
|
|
|
|
|
|
|
|
|
|
|
|
| 8 |
十种有色金属生产指数 |
|
|
|
|
|
|
|
|
|
|
|
|
|
| 9 |
发电量 |
|
|
|
|
|
|
|
|
|
|
|
|
|
| 10 |
主营业务收入 |
|
|
|
|
|
|
|
|
|
|
|
|
|
| 11 |
利润总额 |
|
|
|
|
|
|
|
|
|
|
|
|
|
| 12 |
有色金属出口额 |
|
|
|
|
|
|
|
|
|
|
|
|
|
| 13 |
景气指数 |
|
|
|
|
|
|
|
|
|
|
|
|
|


注: <过热>
 <偏热>
 <正常>
 <偏冷>
 <过冷>
图2 中经有色金属产业景气灯号图
2、先行合成指数降幅明显
2018年12月中经有色金属产业先行指数为70.7,较上月回落1.4个百分点。先行指数七个月连续回落,且落幅较为明显。
季调后,先行指数的7个指标降多升少。具体而言,从同比来看,4项指标回落,LMEX、汽车产量、商品房销售面积、及有色金属进口额分别回落11.1%、11.7%、6.1%及2.0%;从环比来看,4项指标回落,LEMX、汽车产量、商品房销售面积、有色金属进口额分别回落1.5%、2.7%、2.8%及1.1%。
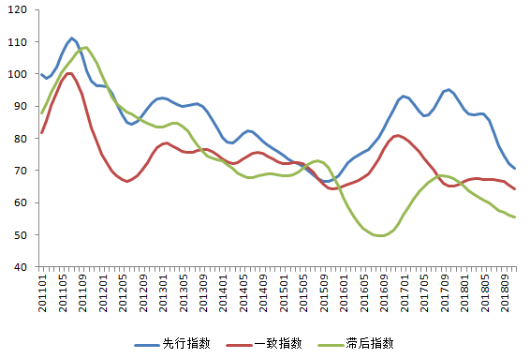
图3 中经有色金属产业合成指数曲线
3、有色金属生产持续平稳运行
经季节调整,2018年11月份十种有色金属产量为456.3万吨,同比增长1.5%,环比增长0.2%。有色金属生产整体运行平稳。
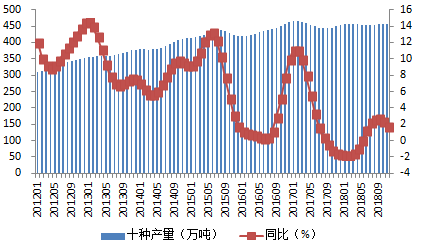
图4 十种有色金属产量变化示意图
4、固定资产投资同比仍持续回落
经季节调整,2018年11月份,有色金属工业固定资产投资同比依然保持回落趋势,降幅为0.2%。2018年以来投资持续处于“偏冷”区间,影响投资的主要原因:一是部分冶炼及常用加工项目产能过剩或已饱和,二是基础研究薄弱、高新技术项目储备不足,三是有色金属项目投资融资难、融资贵等问题尚未解决,四是贸易保护主义从贸易蔓延至投资领域。
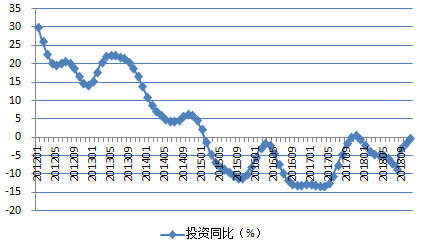
图5 固定资产额变化示意图
5、价格同比上涨,环比涨落互现,实现利润降幅收窄
2018年12月份,上期所六种基本金属三月期货收盘价格分别是:铜48310元/吨,同、环比分别回落13.1%和2.7%;铝13645元/吨,同、环比分别回落11.0%和0.2%;铅17815元/吨,同比回落6.8%,环比增长1.3%;锌20595元/吨,同比回落19.9%,环比增长2.6%。 现货市场方面,铜48280元/吨,铝13450元/吨,铅18550元/吨,锌22490元/吨。
季节调整后,11月全行业主营业务收入同比、环比分别回落14.5%和0.3%;利润总额同比、环比分别回落48.2%和9.5%。
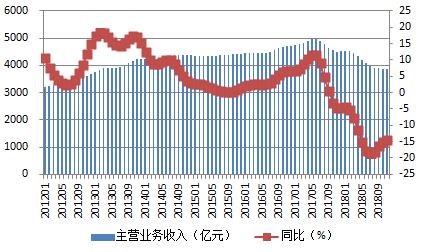
图6 有色金属主营业务收入示意图
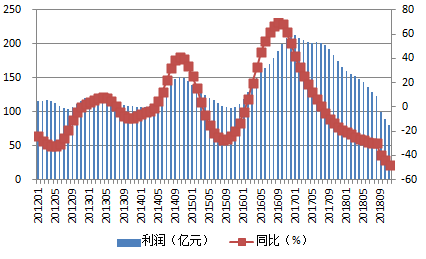
图7 有色金属利润总额示意图
6、进口额略有回落;出口额略有增长
经季节调整,11月份有色金属产品进口额为92.5亿美元,同比回落1.7%;出口额为 35.9亿元,同比增长2.5%。
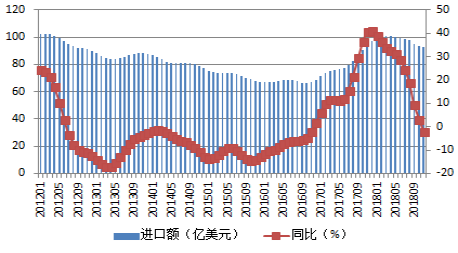
图8 有色金属进口额示意图
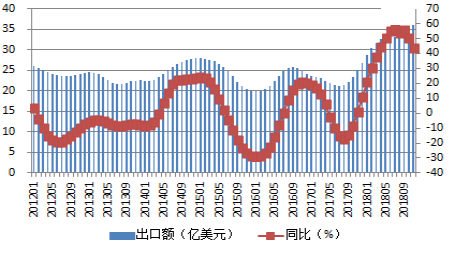
图9 有色金属出口额示意图
7、2019年一季度有色金属产业保持平稳运行的压力加大
从国际来看,2018年12月全球经济维持复苏态势,但分化明显,主要经济体增速接近触底,部分新兴市场国家出现金融动荡。美国经济扩张进入晚期,欧洲复苏放缓,亚太地区总体稳健,部分国家金融脆弱性增大,拉美、中东和非洲经济有望在波动中逐渐恢复。
从国内来看,受中美贸易持续升级,去杠杆和防风险态势增强以及金融监管政策趋紧从严等事件影响,中国经济增长稳中有变,总体上呈现“三降两稳”的特征,即增速下降、贸易顺差下降、经济效益增势下降、就业稳和物价稳。随着基础设施投资增速较快放缓和市场预期变化,供需两端均出现走弱倾向,物价涨幅扩大。特别需要指出的是,随着中美贸易战给经济增长带来的不确定性日益凸显,贸易环境也将趋于恶化。
从有色金属产业看,我会编制发布的四季度有色金属企业信心指数为48.6,低于临界点,表明有色金属企业对当前经营环境信心并不乐观。但预期指数有所向好,说明有色金属企业信心中远期稍有所回升。
综上分析,初步判断,2019年一季度有色金属生产虽仍有望延续平稳运行的态势,但受有色金属价格走弱、成本上升、利润回落等因素影响,预计产业景气指数会继续在 “偏冷”区间运行。
(张念 执笔)
附注:
1、有色金属产业先行合成指数(简称:先行指数)用于判断有色金属产业经济运行的近期变化趋势。该指数由以下7项指标构成:LMEX指数、M2、家电产量、汽车产量、商品房销售面积、有色金属产业固定资产月投资额、有色金属产品进口额。
2、有色金属产业一致合成指数(简称:一致指数)反映当前有色金属产业经济的运行状况。该指数由以下5项指标构成:十种有色金属产量、发电量、规模以上有色金属企业主营业务收入、规模以上有色金属企业利润总额、有色金属产品出口额。
3、有色金属产业滞后合成指数(简称:滞后指数)与一致指标一起主要用来监测经济变动的趋势,起到事后验证的作用。由以下3项指标构成:规模以上有色金属企业职工人数、规模以上有色金属企业产成品资金(期末占用额)、规模以上有色金属企业流动资产平均余额。
4、综合景气指数反映当前有色金属产业发展景气程度。景气灯号图把产业经济运行状态分为5个级别,“红灯”表示经济过热,“黄灯”表示经济偏热,“绿灯”表示经济运行正常,“浅蓝灯”表示经济偏冷,“蓝灯”表示经济过冷。对单项指标灯号赋予不同的权重,将其汇总而成的综合景气指数也同样由5个灯区显示。
综合景气指数由12项指标构成,即先行指数和一致指数的构成指标。
5、编制指数所用各项指标均经过季节调整,已剔除季节因素。
6、每月都将对以前的月度景气指数进行修订。当时间序列加入最新的一个月的数据后,以往月度景气指数会或多或少地发生变化,这是模型自动修正的结果。
7、有色金属产业包括有色金属矿采选业和有色金属冶炼压延及加工业。为便于分析,编制有色金属产业景气指数时,暂未包括独立黄金企业的数据。

 京公网安备 110401200016号